Holding et filiale d’exploitation : Le guide ultime du montage juridique, fiscal et patrimonial
La création d’une société holding au-dessus d’une filiale d’exploitation (EURL ou SASU) constitue le sommet de l’ingénierie patrimoniale pour un chef d’entreprise. Ce montage permet de piloter ses revenus, de protéger sa trésorerie et de démultiplier la création de richesse globale.
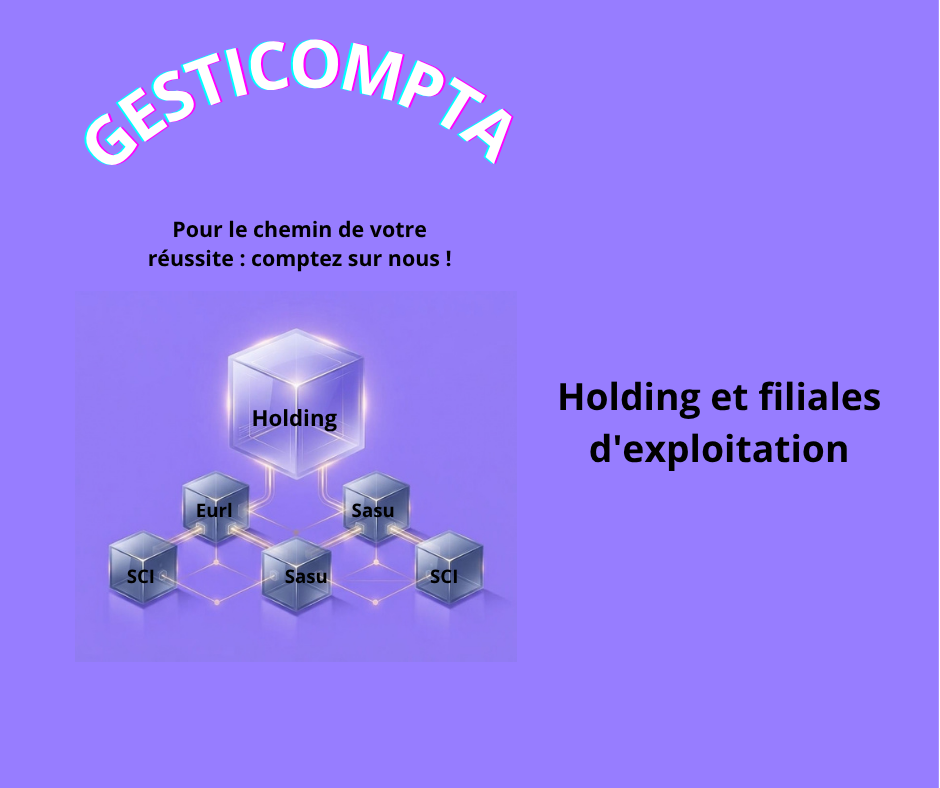
Une holding (ou société mère) est une société dont l’objet principal est de détenir des parts ou des actions (titres de participation) dans une ou plusieurs autres entreprises (les filiales) afin d’en assurer le contrôle ou la gestion.Société mère et filiales : La holding se place au sommet de l’organigramme et possède tout ou partie du capital de ses sociétés filles.
- La holding passive (ou de gestion) : Elle se limite à détenir et gérer un portefeuille de titres sans intervenir dans la gestion des filiales.
- La holding active (ou animatrice) : En plus de détenir des parts, elle joue un rôle stratégique, définit la politique du groupe et peut fournir des services payants à ses filiales (comptabilité, conseil, direction). C’est cette dernière que nous allons privilégier et en développer tous les points informatifs et de conseils.
La création de la Holding par Apport en Nature
Si votre entreprise d’exploitation (la filiale) existe déjà à titre personnel, la Holding n’a pas besoin d’être préexistante. Vous pouvez la créer dans un second temps par un mécanisme de restructuration « par le haut ».
L’évaluation de la valeur réelle des parts
Si votre holding est configurée par un apport, vous allez apporter les parts de votre votre filiale actuelle à la Holding. En contrepartie, la Holding va vous émettre de nouvelles actions. La valeur de cet apport ne doit pas être fixée à sa valeur historique de création, mais selon sa valeur réelle de marché.
- La méthode : Le calcul croise l’actif net (le patrimoine possédé) et sa valeur de rendement (calculée sur un multiple de sa rentabilité)
L’intervention obligatoire d’un Commissaire aux Apports (CAA)
Puisqu’il s’agit d’un apport en nature, la nomination d’un Commissaire aux Apports par le Tribunal de Commerce est obligatoire dès lors que :
- La valeur des parts apportées dépasse 30 000 €.
- L’apport représente plus de la moitié du capital global de la Holding.
Le CAA certifie officiellement que la valeur retenue pour l’apport n’est pas surévaluée, protégeant ainsi la validité juridique du capital de la Holding.
La neutralisation fiscale de la plus-value (Art. 150-0 B ter du CGI)
Cet apport fait naître une plus-value latente (différence entre la valeur d’origine et la valeur réelle certifiée par le CAA). L’impôt sur cette plus-value est automatiquement placé en report d’imposition.
- Règle des 3 ans : Vous ne payez aucun impôt ni Flat Tax le jour de l’apport, à condition que la Holding conserve les titres de la filiale pendant au moins 3 ans (sauf engagement de réinvestissement d’au moins 50 % du prix de vente dans une activité économique en cas de cession précoce).
Les mécanismes de remontée des dividendes
Une fois la Holding propriétaire de la filiale d’exploitation, les dividendes de l’exploitation peuvent remonter vers la société mère sans subir la fiscalité des personnes physiques.
Le régime fiscal Mère-Fille (Articles 145 et 216 du CGI)
Pour éviter que l’État ne taxe deux fois le même bénéfice (à l’IS de la filiale puis à l’IS de la Holding), l’opération s’appuie sur le régime Mère-Fille.
- Les conditions : La Holding doit détenir au moins 5 % du capital en pleine propriété. Le délai de détention requis est de 2 ans. En cas d’apport avec report d’imposition, l’ancienneté historique de votre filiale est conservée. Si elle a plus de 2 ans, l’exonération est immédiate.
- La quote-part de 5 % : Les dividendes reçus sont exonérés d’IS à hauteur de 95 %. La Holding ne paie de l’IS que sur une quote-part de frais et charges de 5 % du montant brut distribué. Exemple : pour 40 000 € de dividendes, seuls 2 000 € sont imposés. Au taux réduit de 15 %, l’impôt réel est de 300 € (soit un taux effectif de 0,75 %).
La méthodologie et le formalisme juridique
La distribution ne peut se faire par simple virement. Elle suit un calendrier précis :
- Clôture : Le comptable fige le bénéfice distribuable de la filiale.
- Décision de l’Associé Unique : Dans les 6 mois suivant la clôture, vous signez, en tant que dirigeant de la Holding (associé unique de la filiale), le Procès-Verbal d’Approbation des Comptes. Cet acte fixe le montant (ex: 40 000 €) et la date de mise en paiement.
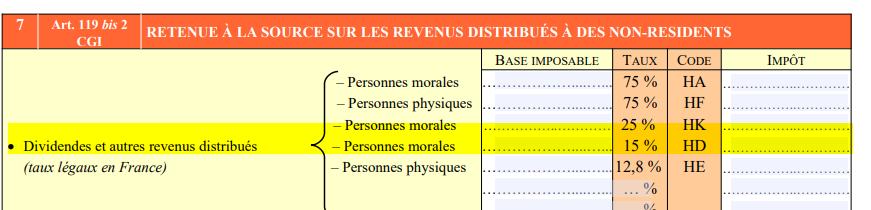
- Déclaration 2777 : La filiale doit télétransmettre le formulaire 2777 aux impôts le mois suivant le paiement pour acter la distribution sans Flat Tax Renseignez la rubrique 7 code HD de l’imprimé 2777 (flux dédiés aux personnes morales).
Les écritures comptables croisées
L’opération financière donne lieu à l’enregistrement suivant :
Dans les livres de la Filiale :
- Débit du compte 120 (Bénéfice) ou 110 (Report à nouveau) par le crédit du compte 455100 (Associé Holding).
- Au paiement, Débit du 455100 par le crédit du compte 512 (Banque).
Dans les livres de la Holding :
- Débit du compte 451100 (Compte Courant Filiale) par le crédit du compte 761100 (Revenus des participations – Produit financier).
- À la réception, Débit du compte 512 (Banque) par le crédit du compte 451100.
La circulation du cash et l’optimisation fiscale du groupe
Une fois le cash centralisé au niveau de la Holding, deux outils majeurs permettent d’optimiser sa circulation et son rendement.
La Convention de Trésorerie Centralisée
Pour prêter légalement les 40 000 € de la Holding vers une filiale sans violer le monopole bancaire, une convention écrite est obligatoire.
- Le contrôle du risque fiscal (Acte anormal de gestion) : L’avance ne peut pas être gratuite (0 %). Elle doit porter intérêt de plein droit.
- Le choix du taux : Pour un équilibre parfait, le taux doit être indexé sur le taux maximal d’intérêt fiscalement déductible fixé par l’article 39-1-3° du CGI (environ 4,34 % en 2026). La filiale déduit le maximum de charges (baisse de son IS) et la Holding perçoit un produit financier normal sans risque de redressement pour subvention déguisée.
| Période de clôture de l’exercice | Taux de référence maximal déductible |
|---|---|
| Du 31 décembre 2025 au 30 janvier 2026 | 4,55 % |
| Du 31 janvier au 27 février 2026 | 4,49 % |
| Du 28 février au 30 mars 2026 | 4,44 % |
| Du 31 mars au 29 avril 2026 | 4,39 % |
| Du 30 avril au 30 mai 2026 | 4,37 % |
| Du 31 mai au 29 juin 2026 | 4,34 % |
| Du 30 juin au 29 septembre 2026 | 4,33 % |
| Du 30 septembre au 30 octobre 2026 | 4,40 % |
| Du 31 octobre au 29 novembre 2026 | 4,43 % |
Le régime de l’Intégration Fiscale
Si votre groupe comporte plusieurs filiales, ce régime permet de calculer l’IS sur la somme des résultats du groupe (Compensation des pertes d’une filiale naissante par les gains de la filiale historique).
- Le bonus Mère-Fille : Dans le cadre de l’intégration fiscale, la quote-part de frais et charges sur les dividendes descend de 5 % à 1 %. L’impôt réel sur vos 40 000 € de dividendes s’écroule à seulement 60 €, rendant la remontée virtuellement gratuite.
Les coûts de structure d’un montage Holding
L’accès à cette flexibilité patrimoniale engendre des frais fixes qu’il convient de budgétiser.
Il s’agit ici d’un chiffrage qui tient compte d’une prise en charge par des tiers prestataires. Si vous suivez scrupuleusement tout mon article, vous pourrez diminuer de façon drastique tous ces frais.
Les coûts de constitution (Année 1)
- Honoraires juridiques (Statuts, traité d’apport, conventions) : 1 500 € à 3 000 € HT.
- Commissaire aux Apports (Rapport de valorisation) : 1 000 € à 2 500 € HT.
- Frais de greffe et publicité légale : 300 € à 450 € TTC.
Les coûts de fonctionnement annuels (Récurrents)
- Comptabilité & Liasse fiscale de la Holding : 1 000 € à 1 800 € HT / an.
- Secrétariat juridique annuel (AG) : 300 € à 600 € HT / an.
- Frais bancaires & CFE minimum : 300 € à 800 € / an.
Arbitrage économique : L’investissement initial oscille entre 4 000 € et 6 000 €, pour un coût annuel récurrent de 1 600 € à 3 200 €. Ces frais sont rapidement amortis dès la première année par les gains de capitalisation à l’IS mis en évidence dans nos simulations.
🛡️ Le piège de la « Holding vide » et la substance économique
L’administration fiscale traque les holdings fictives ou dépourvues de substance économique sous l’angle de l’abus de droit fiscal (Article L. 64 du LPF). La holding doit obligatoirement justifier d’une réalité opérationnelle : animation effective des filiales, traçabilité des décisions stratégiques par procès-verbaux, refacturation de prestations cohérentes et centralisation active de la trésorerie.
La Constitution et le Capital Social de la Holding
La création d’une société Holding répond à des règles de constitution spécifiques, articulées autour du choix de sa forme juridique et de la structuration de son capital.
Le choix de la forme juridique (SAS vs SARL)
La Holding est une société commerciale classique. Deux formes juridiques dominent le marché en fonction des objectifs du dirigeant :
- La SAS (Société par Actions Simplifiée) : C’est la forme la plus courante pour une Holding. Elle offre une liberté contractuelle totale dans la rédaction des statuts, permet de créer des catégories d’actions spécifiques (sans droit de vote mais avec dividende majoré) et facilite l’entrée future d’investisseurs. De plus, les dividendes versés par une Holding SAS à son dirigeant échappent aux cotisations sociales.
- La SARL / EURL (Société à Responsabilité Limitée) : Ce choix est à privilégier si votre groupe reste strictement familial. Si le dirigeant souhaite être affilié au régime des Travailleurs Non-Salariés (TNS) pour payer moins de charges sociales sur ses rémunérations de direction, la SARL est adaptée. Attention toutefois : à l’inverse de la SAS, la part des dividendes supérieure à 10 % du capital subira les charges de l’Urssaf.
Tableau synoptique des régimes sociaux en Holding
| Structure du capital de la Holding | Statut social du dirigeant | Charges sur la rémunération | Charges sur les dividendes |
| SARL / EURL (Majoritaire > 50 %) | TNS (Indépendant) | Modéré (~43 % du net) | ⚠️ Urssaf à 43 % au-dessus du seuil de 10 % |
| SARL (Minoritaire ou Égalitaire ≤ 50 %) | Assimilé-Salarié | Élevé (~82 % du net) | ✅ 0 % Urssaf (Uniquement Flat Tax à 31.40%) |
| SAS / SASU (Peu importe le % de parts) | Assimilé-Salarié | Élevé (~82 % du net) | ✅ 0 % Urssaf (Uniquement Flat Tax à 31.40%) |
La composition et le montant du Capital Social
La Holding peut être constituée avec un capital social minimum légal de 1 €. Cependant, pour des raisons de crédibilité bancaire et de flexibilité fiscale, il est recommandé de doter la Holding d’un capital plus significatif.
Le capital social peut être libéré de deux manières :
- Les apports en numéraire : De l’argent liquide déposé sur le compte bancaire bloqué de la Holding en formation.
- Les apports en nature : L’apport des titres de votre filiale existante . Dans ce cas, la valeur certifiée par le Commissaire aux Apports constitue tout ou partie du capital social de la Holding.
Les Statuts de la Holding et les Clauses Stratégiques
La rédaction des statuts d’une Holding ne doit pas copier un modèle standard. L’objet social et les règles de gouvernance doivent être verrouillés pour sécuriser les avantages fiscaux.
La rédaction de l’Objet Social
Pour être éligible aux différents régimes d’optimisation (Mère-Fille, Intégration fiscale), l’objet social inscrit dans les statuts de la Holding doit être rédigé de manière large et précise.
La clause standard doit obligatoirement mentionner :
« La société a pour objet l’acquisition, la détention, la gestion, l’administration et la disposition de tous titres de participation, actions, parts sociales dans toutes sociétés existantes ou à créer. »
Si vous optez pour une Holding animatrice (qui participe activement à la politique du groupe et rend des services à ses filiales), il faut ajouter : « La fourniture de toutes prestations de services en matière administrative, comptable, financière, informatique ou commerciale au profit de ses filiales. »
Les clauses de contrôle du capital (Le pacte d’associés)
Si vous envisagez de ne pas rester le seul associé de votre Holding, trois clauses statutaires sont indispensables pour garder le contrôle absolu de votre groupe
-
La clause d’agrément : Interdit à un associé de vendre ses parts de la Holding à un tiers sans l’accord préalable et majoritaire des autres associés.
-
La clause d’inaliénabilité : Bloque la vente des actions pendant une durée déterminée (maximum 10 ans) pour stabiliser l’actionnariat de départ.
-
La clause d’exclusion : Permet de forcer le rachat des parts d’un associé en cas de faute grave ou de désaccord majeur bloquant la vie du groupe.
Le Fonctionnement Quotidien et la Vie du Groupe
Une fois la Holding immatriculée, son fonctionnement s’organise autour des flux financiers réguliers et des conventions interentreprises.
La convention de Management Fees (Prestations de direction)
Plutôt que de vous verser un salaire directement depuis votre filiale d’exploitation, vous pouvez choisir de centraliser votre rémunération au niveau de la Holding.
- Le mécanisme : La Holding facture chaque mois à la filiale des prestations de direction (conseil stratégique, gestion administrative, direction générale).
- L’avantage : Ces « management fees » constituent une charge déductible du bénéfice de la filiale (ce qui baisse son IS) et un produit pour la Holding. C’est la Holding qui vous verse ensuite votre salaire net, optimisant ainsi la gestion de la TVA du groupe.
Les conventions de management fees (ou prestations de direction et d’assistance intragroupe) constituent un levier classique d’optimisation en structure de holding. Cependant, elles représentent l’un des terrains de contrôle les plus piégeux et les plus surveillés par l’administration fiscale et l’URSSAF.
Les risques se divisent en deux contentieux principaux : le risque fiscal (remise en cause de la déductibilité) et le risque social (requalification par l’URSSaf).
I. Les problèmes rencontrés avec l’Administration Fiscale (Fisc)
Le fisc traque la « facture de complaisance » ou l’absence de contrepartie réelle. Pour qu’une convention de management fees soit validée, elle doit satisfaire à la théorie générale des charges déductibles (article 39-1 du Code général des impôts).
1. L’absence d’intérêt direct pour la filiale
C’est le motif de rejet le plus fréquent.
-
Le piège : La holding facture des prestations à la filiale, mais ces prestations profitent en réalité à la holding elle-même (ex. : frais de gestion de la structure mère, stratégie globale du groupe) ou constituent des dépenses anormales de gestion.
-
La règle : La prestation doit être indispensable à l’activité de la filiale, lui apporter un service concret et correspondre à un besoin réel.
2. La disproportion des tarifs (Le prix de transfert)
-
Le piège : Pratiquer des montants forfaitaires déconnectés de la réalité ou facturer des sommes trop élevées pour asphyxier le bénéfice de la filiale et réduire artificiellement son Impôt sur les Sociétés (IS).
-
La règle : Les honoraires doivent être fixés à des conditions de marché (principe de pleine concurrence). L’administration exige que la prestation soit facturée au « coût réel » majoré d’une marge raisonnable, ou selon une clé de répartition objective et mesurable (temps passé, chiffre d’affaires, volume de travail).
3. Le défaut de matérialisation (La preuve de la prestation)
-
Le piège : Se contenter d’une simple facture mensuelle portant la mention laconique « Prestations de direction du mois de… ».
-
La règle : Le contribuable supporte la charge de la preuve. En cas de contrôle fiscal, si la holding ne peut pas produire de justificatifs tangibles (comptes-rendus de missions, rapports d’activité, emails, feuilles de temps, livrables concrets démontrant l’exécution effective du travail), le redressement est immédiat.
🫱 Conséquences fiscales du redressement :
-
Rejet de la déductibilité dans la filiale : Réintégration des sommes dans le résultat fiscal et rappel d’IS, assorti de majorations de 40 % pour manquement délibéré en cas d’abus caractérisé.
-
Qualification de libéralité si la filiale verse de l’argent à la holding sans contrepartie réelle (revenus distribués occultes taxés au taux majoré).
II. Les problèmes rencontrés avec l’URSSAF (Sécurité Sociale)
Le risque URSSAF sur les management fees intervient généralement dans le cadre d’un montage par cascade ou de la confusion des rôles entre le mandat social et la prestation de services.
1. La requalification des prestations en salaires déguisés ou en dividendes
-
Le piège : L’URSSAF analyse si la holding ne sert pas de « tuyau » pour faire remonter de la trésorerie sous forme de notes d’honoraires nettes de charges sociales, alors que le dirigeant effectue des tâches qui relèvent strictement de ses fonctions de gérant/mandataire social de la filiale.
-
La règle : Un mandat social (gérant de SARL ou président de SAS) englobe par nature la direction générale de l’entreprise. On ne peut pas facturer via une structure tierce (la holding) des prestations qui relèvent des fonctions normales de direction déjà exercées dans la filiale. Les prestations de conseil ou de management doivent être techniquement dissociables des fonctions de mandataire social (ex. : prestations informatiques pointues, direction marketing externalisée très spécifique) et exécutées par des salariés dédiés de la holding, et non directement par le dirigeant mandataire unique.
2. La remise en cause de l’assujettissement TNS / Assimilé-salarié
-
Si l’URSSAF démontre que la convention de management fees n’a pour unique objet que de rémunérer le dirigeant de la filiale en contournant les règles d’assiette de ses cotisations personnelles (notamment pour échapper aux cotisations sur les dividendes ou rééquilibrer artificiellement sa rémunération), elle peut réintégrer les flux dans l’assiette des cotisations personnelles du dirigeant.
III. Piège connexe : La TVA sur les management fees
Bien que relevant de la fiscalité, la TVA mérite une vigilance accrue dans ces schémas :
-
Les prestations de services de direction sont en principe soumises à la TVA (20 %).
-
Le risque : Si la holding facture avec de la TVA à sa filiale, cela génère un flux de trésorerie (la filiale récupère la TVA, la holding la reverse à l’État). Cependant, si l’administration fiscale requalifie la convention en « absence de prestation » ou en « libéralité », elle remet en cause le droit à déduction de la TVA chez la filiale, entraînant des rappels de TVA en cascade assortis d’intérêts de retard.
Synthèse des précautions indispensables à respecter
Pour sécuriser une convention de management fees face au fisc et à l’URSSAF, le dossier juridique et comptable doit être irréprochable :
-
Rédiger une convention écrite très précise en amont, décrivant la nature exacte des services, les modalités de calcul du prix (excluant tout forfait arbitraire) et l’intérêt économique direct pour la filiale.
-
Conserver une traçabilité rigoureuse au jour le jour : feuilles de temps signées, comptes-rendus de comités de direction, livrables écrits, e-mails professionnels prouvant que la prestation a réellement été exécutée.
-
Appliquer des tarifs cohérents avec le marché (comparables à ce que coûterait le recours à un prestataire externe indépendant pour les mêmes missions).
Le suivi comptable des comptes courants croisés
Toutes les semaines ou tous les mois, la Holding et sa filiale peuvent utiliser la convention de trésorerie pour équilibrer les comptes bancaires du groupe.
- Si la filiale encaisse un gros volume de chiffre d’affaires, elle peut prêter ses excédents à la Holding.
- Si la filiale doit faire face à un investissement matériel, la Holding lui reverse les fonds.
Ces mouvements ne transitent pas par le capital : ils sont inscrits dans les livres comptables au débit ou au crédit des comptes courants interentreprises (comptes 451 et 455) et génèrent les intérêts obligatoires à la fin de l’année (calculés sur la base du taux de l’article 39-1-3° du CGI).
Arbitrage Patrimonial : Avantages et Inconvénients
Pour clore, il convient de mettre en balance les gains structurels majeurs et les contraintes de gestion nées de la création d’un groupe.
Les Avantages Majeurs
- L’effet de levier fiscal (Le réinvestissement brut) : Grâce au régime Mère-Fille, vous faites remonter 40 000 € de cash qui subissent moins de 1 % d’impôt réel. Cet argent disponible dans la Holding peut être réinvesti immédiatement à 100 % dans de nouveaux projets (immobilier professionnel, rachat de concurrents, placements financiers) sans jamais avoir subi la Flat Tax des particuliers (31,4 %) ni le barème progressif de l’IR.
- L’effet de levier financier (La capacité d’emprunt) : Si la Holding souhaite acheter de nouveaux actifs, elle peut contracter un emprunt bancaire. La banque prêtera plus facilement car la Holding apporte en garantie les titres et les dividendes stables de la filiale. L’emprunt est alors remboursé par les dividendes exonérés de la filiale.
- L’optimisation de la transmission ou cession : Si vous vendez votre filiale d’exploitation, le prix de vente est encaissé par la Holding. La plus-value de cession bénéficie d’une exonération d’impôt de près de 88 % (Régime des titres de participation). Le cash de la revente reste intact dans votre Holding pour rebondir sur une autre activité.
Le principe de la taxation à 12 % de la plus-value :
-
Contrairement à une cession par un particulier, la vente d’une filiale par une holding à l’Impôt sur les Sociétés (IS) bénéficie d’une exonération de la plus-value. Cependant, l’État considère que la holding a engagé des frais pour gérer cette filiale. La loi impose donc de réintégrer une quote-part de frais et charges forfaitaire de 12 % du montant de la plus-value brute dans le résultat imposable de la holding.
Les Inconvénients et Contraintes
- L’alourdissement des coûts fixes : Comme détaillé précédemment, la Holding nécessite sa propre comptabilité, ses propres déclarations fiscales et son secrétariat juridique annuel. Cela représente un budget annuel récurrent d’environ 2 000 € à 3 000 €.
- La complexité administrative et le formalisme : Aucun virement « sauvage » n’est toléré. Chaque flux doit être justifié par une facture de management fees, un calcul d’intérêts de trésorerie ou un procès-verbal d’assemblée générale. Le non-respect de ce formalisme expose le dirigeant à des sanctions pour abus de biens sociaux ou confusion de patrimoine.
- La surveillance accrue de l’administration fiscale : Les montages Holding / Filiales font l’objet d’une attention particulière du fisc. Les prix des transferts, la réalité des prestations de direction et les taux d’intérêt des comptes courants doivent être documentés et conformes au marché sous peine de redressement immédiat pour acte anormal de gestion.
Pourquoi la gérance majoritaire est l’hypothèse de base en Holding ?
Dans la configuration classique d’une Holding dite patrimoniale ou familiale (créée par un entrepreneur pour piloter sa propre filiale), le créateur détient généralement 100 % des parts de la Holding (ou une très large majorité avec son conjoint et ses enfants).
En SARL / EURL : Si vous détenez plus de 50 % des parts de la Holding, vous êtes qualifié de Gérant Majoritaire. C’est ce statut spécifique qui déclenche l’affiliation automatique au régime des Travailleurs Non-Salariés (TNS).
L’impact sur les dividendes : C’est l’article L.131-6 du Code de la sécurité sociale qui cible expressément les gérants majoritaires de SARL (et l’associé unique d’EURL). C’est uniquement pour eux que la part des dividendes supérieure à 10 % du capital social (incluant les apports en compte courant et primes d’émission) subit les 43 % de charges sociales Urssaf.
Que se passe-t-il si le gérant est minoritaire ou égalitaire ?
Si la structure du capital de votre Holding est partagée avec des investisseurs ou d’autres partenaires, et que vous possédez 50 % ou moins des parts :
Le statut social bascule : Le gérant minoritaire ou égalitaire de SARL n’est plus TNS. Il bascule automatiquement dans le régime des Assimilés-Salariés (le même régime que le président de SAS). Il doit alors établir des fiches de paie et subit le taux de charges sociales réel à 82 % du net.
* L’avantage sur les dividendes est retrouvé : Le gérant minoritaire étant assimilé-salarié, l’article L.131-6 du CSS ne s’applique plus. Les dividendes versés par la Holding SARL échappent alors totalement à l’Urssaf et ne paient que la Flat Tax de 31,4 %, exactement comme dans une SAS.
Gestion des Fonds, Multi-Filialisation et Sécurisation Statutaire de la Holding
L’utilisation de la trésorerie au sein d’une société Holding obéit à des règles strictes qui séparent les arbitrages patrimoniaux légitimes des sanctions pénales.
- Ce qui est permis : La Holding peut librement utiliser ses fonds (les dividendes de 40 000 € remontés sous le régime Mère-Fille) pour acquérir des titres d’autres sociétés, souscrire à des contrats de capitalisation, acheter de l’immobilier professionnel (via une SCI filiale) ou réinvestir dans le développement du groupe via une convention de trésorerie centralisée.
-
Ce qui est interdit : Le dirigeant ne peut en aucun cas utiliser l’argent de la Holding pour régler des dépenses personnelles (voyages, loyer personnel) ou accorder un prêt gratuit à lui-même ou à des tiers. Tout flux financier non justifié par l’intérêt social exclusif de la Holding est passible de poursuites pour abus de biens sociaux ou requalifié en acte anormal de gestion par l’administration fiscale.
Cette architecture prend tout son sens grâce à la possibilité de détenir plusieurs filiales au sein d’une même Holding. La Holding joue alors le rôle de « vaisseau amiral », centralisant les remontées de cash des filiales matures pour irriguer et financer le lancement de nouvelles activités. Cette structure multi-filiales permet d’activer le régime de l’intégration fiscale, compensant les pertes des nouvelles structures par les bénéfices des filiales historiques, tout en abaissant la quote-part fiscale sur les dividendes à seulement 1 %.
Pour sécuriser ce fonctionnement, plusieurs clauses stratégiques ne doivent pas être oubliées dans les statuts de la Holding :
- Une clause d’objet social ultra-large : Elle doit mentionner explicitement la gestion de participations et la fourniture de services spécifiques (Management Fees) afin de valider le statut de Holding animatrice.
- Une clause d’agrément et de préemption : Indispensable si le groupe s’ouvre à des associés tiers, pour bloquer toute intrusion non désirée dans le capital de la société mère.
- Une clause d’exclusion et de retrait forcé : Pour exclure un associé minoritaire en cas de faute ou de blocage systématique des décisions en Assemblée Générale.
Pour aller plus loin dans votre information :
Je vous mets un lien vers les statuts d’une holding.
Foire Aux Questions (FAQ)
Q – Qu’est-ce que la déclaration 2777 et quel code y inscrire pour une remontée de dividendes en holding ?
R – La déclaration 2777-SD doit être télétransmise par la filiale le mois suivant le paiement des dividendes. Dans le cadre d’un versement à une société mère (personne morale) éligible au régime mère-fille, l’opération est portée sur la rubrique 7, code HD de l’imprimé afin d’acter et de tracer officiellement le flux inter-entreprises.
Q – Le régime Mère-Fille est-il applicable immédiatement lors de la création de la holding ?
R – Oui, à condition que la holding détienne au moins 5 % du capital en pleine propriété et que les titres soient conservés pendant un délai total de 2 ans. En cas d’apport de titres d’une filiale existante (via un apport en application de l’article 150-0 B ter du CGI), l’ancienneté historique des titres est conservée : si la filiale a déjà plus de 2 ans d’existence, l’exonération mère-fille est immédiate.
Q – Quel est l’intérêt réel de l’intégration fiscale sur les dividendes ?
R – En régime mère-fille de droit commun, la quote-part de frais et charges (QPFC) réintégrée dans le résultat imposable de la holding est de 5 %. Grâce à l’intégration fiscale (groupe de sociétés détenues à 95 % au moins), cette quote-part tombe à 1 %, réduisant l’impôt sur les sociétés à une portion congrue (par exemple, 60 € d’impôt sur 40 000 € de dividendes au taux d’IS de 15 %), rendant la remontée quasi gratuite.
Q – Comment éviter le risque d’abus de droit ou de requalification en « holding fictive » ?
R – Pour échapper au piège de la « holding vide » (sanctionné par l’article L. 64 du LPF), la holding doit justifier d’une substance économique réelle : animation effective des filiales, facturation de prestations de services cohérentes (management fees), tenue rigoureuse des procès-verbaux d’assemblées et centralisation active de la trésorerie au moyen d’une convention formalisée.
La holding doit disposer de ses propres moyens matériels et d’un compte bancaire distinct, la confusion de comptes étant le premier motif de redressement pour abus de biens sociaux (ABS).
Q – Comment se calcule l’exonération de 88 % en cas de revente de la filiale par la holding ?
R – En application de l’article 219, I, a quinquies du CGI, la plus-value nette à long terme réalisée lors de la cession de titres de participation détenus depuis plus de deux ans est exonérée d’IS au taux de droit commun, sous réserve de la réintégration d’une quote-part de frais et charges de 12 % dans le résultat imposable. Par conséquent, 88 % de la plus-value échappent totalement à l’impôt, permettant de conserver le produit de la cession au sein de la holding pour de nouveaux investissements.
Afin de bénéficier de conseils, avis, renseignements, trucs et astuces en qualité de membre privilégié, nous vous conseillons vivement de remplir le formulaire ci-dessous. Nous respectons scrupuleusement votre vie privée et n’utilisons vos données qu’à titre strictement interne.
Avez-vous été intéressé par cet article? Faites-nous part de votre commentaire à l’aide du formulaire « laisser un commentaire » ci-dessous. (C’est toujours très valorisant).
Dites-nous également ce que vous aimeriez nous voir traiter prochainement?
Partagez votre retour d’expérience et dites-nous : quel est votre principal défi actuellement ?
A bientôt pour de nouveaux articles. Nous vous souhaitons une bonne journée.
Bien cordialement à tous.
Une recommandation si besoin : nous vous mettons un lien vers les articles les plus lus par les visiteurs de notre site :
Arbitrage fiscal et social BIC : comment savoir quelle solution choisir ?
D’avance merci.