SCI et Holding : Le guide de l’optimisation immobilière de votre groupe
La création d’une SCI (Société Civile Immobilière) filiale de votre holding constitue le mécanisme de référence pour séparer l’immobilier professionnel des risques inhérents à l’exploitation commerciale.
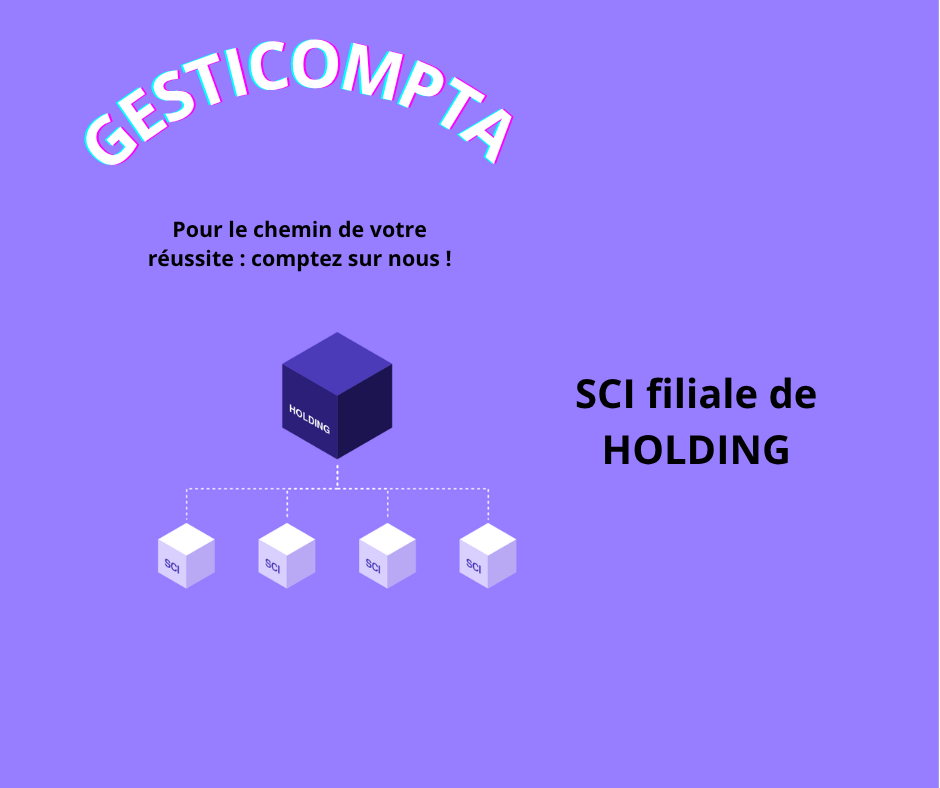
🏛️ Étage 1(Holding) : La holding (souvent une SAS- article à lire absolument pour comprendre celui-ci-) centralise la trésorerie et détient les filiales.
(Associés) : Les personnes physiques détiennent les parts de la société holding.
-
🏠 Étage 2 (SCI) : La SCI achète, détient et gère les biens immobiliers (location, murs professionnels).
- 💶 Remontée des bénéfices : Les filiales distribuent leurs dividendes à la holding en net d’impôt ou presque.
La SCI holding consiste à placer une société civile immobilière sous une société holding qui en détient les parts. La holding devient l’actionnaire de la SCI, tandis que la SCI conserve son rôle : détenir et gérer les biens immobiliers.
Ce schéma sert trois objectifs principaux : centraliser la détention de plusieurs sociétés, préparer la transmission du patrimoine, et optimiser la circulation des revenus sous conditions. La holding est le plus souvent une SAS ou une SARL.
Introduction à la structuration par holding et dissociation des risques
Les quatre piliers fondamentaux du montage
Pour bien comprendre ce montage, il convient de poser au préalable le rôle des trois entités en présence :
-
La Holding : la société mère qui centralise la stratégie et le financement.
-
La SCI filiale : la structure civile qui acquiert et détient le patrimoine immobilier.
-
La Société d’exploitation : l’entreprise (commerciale, artisanale ou libérale) qui occupe les locaux pour son activité.
Ce montage s’articule ensuite autour de quatre piliers fondamentaux :
La structure capitalistique
La holding détient la quasi-totalité des parts sociales (généralement 95 % à 99 %) de la SCI filiale. L’entrepreneur (ou un associé tiers) détient le solde (1 %) en nom propre pour satisfaire à l’exigence légale de pluralité d’associés au sein d’une société civile.
Le circuit des flux financiers
Lorsque la holding détient également le capital de la société d’exploitation, les bénéfices générés par cette dernière remontent vers la holding sous forme de dividendes optimisés par le régime mère-fille (exonération à 95 %). La holding réinjecte ensuite ces liquidités dans la SCI filiale sous forme d’apports en capital ou d’avances en compte courant d’associé, ce qui renforce ses fonds propres et facilite l’obtention des financements bancaires.
L’achat et la mise en location
La SCI porte l’acquisition des murs professionnels (bureaux, entrepôts, locaux d’activité). Elle donne ces locaux en location à la société d’exploitation par le biais d’un bail commercial instaurant un loyer conforme aux prix du marché.
Les garanties patrimoniales et fiscales
-
Déductibilité des loyers : Pour la société d’exploitation qui occupe les lieux, les loyers versés constituent des charges déductibles qui réduisent directement son résultat imposable, quelle que soit la nature de son activité (commerciale, artisanale ou libérale).
-
Fiscalité de l’immobilier : La SCI perçoit les loyers pour rembourser son emprunt bancaire. Si elle opte pour l’IS, l’impact fiscal sur ces loyers est fortement neutralisé par la déduction des amortissements comptables du bien.
-
Étancheité du patrimoine : L’actif immobilier est juridiquement séparé des risques opérationnels. En cas de difficultés financières de la société d’exploitation, l’immeuble détenu par la SCI demeure à l’abri des créanciers.
Voici tous les cas possibles sur la société d’exploitation.
| Cas | Qui détient la société d’exploitation ? | Ce que cela change | Points d’attention |
|---|---|---|---|
| 1. Filiale de la holding | La holding (95 % ou plus) | Régime mère-fille, intégration fiscale possible avec la SCI à l’IS, pacte Dutreil envisageable si la holding est animatrice | Loyer au prix du marché, bail commercial écrit |
| 2. Participation partielle | La holding (de 5 % à 94 %) et d’autres associés | Régime mère-fille possible, pas d’intégration fiscale | Pacte d’associés |
| 3. Détenue par le dirigeant en direct | Le dirigeant, hors holding | Dividendes pour le dirigeant, seul le loyer remonte via la SCI | Loyer à encadrer, car le fisc surveille les sociétés liées par une même personne |
| 4. Entreprise individuelle ou profession libérale | Le dirigeant lui-même | Pas de dividendes, le loyer est une charge pour l’exploitant | Bail écrit, loyer cohérent, type de bail adapté |
| 5. Locataire tiers | Un tiers sans lien | Rien de particulier | Risque d’impayé, garanties |
| 6. Société intermédiaire (sous-location) | La holding, le dirigeant ou un tiers | Un maillon et un deuxième loyer à justifier | Bail autorisant la sous-location, risque de requalification en activité commerciale |
Je vous ai mis tous les cas possible, toutefois on trouvera généralement les 1,3,5.
- L’option de la SCI pour l’Impôt sur les Sociétés (IS) permet d’absorber les revenus locatifs par les charges d’intérêts d’emprunt et surtout par l’amortissement comptable de l’immeuble, neutralisant ainsi la fiscalité des loyers. En cas de procédure collective ou de difficultés financières de la filiale commerciale, les murs abritant l’activité sont juridiquement à l’abri au sein du patrimoine de la SCI filiale de holding.
Le régime mère-fille : alléger l’impôt sur les dividendes
Quand la SCI est à l’IS et distribue des dividendes à la holding, ces dividendes risqueraient d’être imposés deux fois : une première fois dans la SCI, une seconde dans la holding. Le régime mère-fille évite cette double imposition. La holding exonère 95 % des dividendes reçus, mais réintègre une quote-part de frais et charges de 5 %, sans avoir à justifier ses frais réels. Concrètement, sur 30 000 € de dividendes, seuls 1 500 € sont imposables, soit environ 375 € d’IS à 25 %.
Les conditions à retenir. : Les titres doivent être nominatifs, représenter au moins 5 % du capital de la société qui distribue, et être conservés au moins deux ans. Ils doivent aussi être inscrits en titres de participation dans les comptes de la holding. Si les parts sont cédées avant les deux ans, le régime est remis en cause et les dividendes deviennent imposables rétroactivement.
Tableau comparatif : sans régime, mère-fille, intégration fiscale
| Critères | Sans régime particulier | Régime mère-fille | Intégration fiscale |
|---|---|---|---|
| Seuil de détention | Aucun | 5 % du capital au minimum | 95 % du capital au minimum |
| Engagement de conservation | Aucun | 2 ans | Aucun spécifique, mais il faut maintenir les 95 % |
| Fiscalité des dividendes reçus par la holding | Dividendes imposés à l’IS en totalité (25 %) | 5 % imposables (soit environ 1,25 % d’IS) | 1 % imposable (soit environ 0,25 % d’IS) |
| Compensation des déficits entre sociétés | Non | Non | Oui, sur le résultat d’ensemble |
| Démarche | Aucune | Mentions dans la liasse fiscale de la holding | Option collective, accord de chaque filiale, notification à l’administration |
| Durée d’engagement | Sans objet | 2 ans de conservation | 5 ans, avec tacite reconduction |
| Complexité de gestion | Faible | Faible | Plus élevée (convention, retraitements, suivi) |
| À retenir | Cas à éviter pour la remontée de dividendes | Suffisant lorsque la SCI est bénéficiaire et la holding sans déficit | Utile si la holding a des charges (intérêts d’emprunt) à imputer sur les bénéfices de la SCI |
Chiffres du tableau, pour 30 000 € de dividendes : 7 500 € d’IS sans régime, 375 € avec le régime mère-fille, 75 € avec l’intégration fiscale.
L’intégration fiscale appliquée à une holding et à sa SCI
L’intégration fiscale (art. 223 A et suivants du CGI) est un régime optionnel. Il consiste à n’imposer qu’un seul résultat pour le compte de plusieurs sociétés du même groupe. Je vous informe sur le régime de l’intégration fiscale, néanmoins ce n’est pas un préalable au montage de votre SCI.
- La holding (société mère) additionne son résultat et ceux de ses filiales intégrées, après retraitements, pour obtenir un résultat d’ensemble. Elle est la seule redevable de l’impôt sur les sociétés.
- Les filiales continuent toutefois de déposer leur propre liasse fiscale, avec des annexes spécifiques (2058-A-bis, 2058-B-bis, 2058-ER, 2058-FC).
- Les flux d’impôt entre la mère et les filiales sont fixés par une convention d’intégration. En pratique, la filiale reverse à la holding l’impôt qu’elle aurait payé seule.
Conditions à remplir
Pour la holding
- Elle est soumise à l’IS, de plein droit ou sur option.
- Son capital ne doit pas être détenu à 95 % ou plus par une autre société soumise à l’IS, sauf exceptions.
Pour la SCI
- La holding doit en détenir au moins 95 % du capital et des droits de vote, directement ou indirectement.
- La SCI doit être à l’IS (de plein droit ou sur option). Une SCI à l’IR n’est pas concernée : elle est transparente, et sa quote-part de résultat est déjà imposée chez la holding.
- Les exercices des sociétés du groupe doivent avoir la même durée et se clore à la même date. (à vérifier).
Conséquence pour les statuts de la SCI. Le coassocié, indispensable pour atteindre deux associés, ne peut pas détenir plus de 5 % du capital.
Comment opter
- La holding envoie une lettre d’option au service des impôts dont elle dépend. Elle y joint l’accord de chaque filiale et la liste des filiales.
- Le délai limite est la date de dépôt de la déclaration de résultat de l’exercice qui précède le premier exercice d’application.
- L’option vaut pour 5 ans, avec tacite reconduction.
Point d’attention pour une SCI nouvellement créée. L’administration exige qu’une société nouvelle clôture un premier exercice avant d’entrer dans le groupe. La CAA de Marseille a jugé le 16 avril 2026 que la loi n’impose pas cette condition. Un pourvoi est en cours devant le Conseil d’État. Tant que la question n’est pas tranchée, la prudence consiste à faire clôturer un premier exercice à la SCI avant de l’intégrer.
Effets fiscaux
| Sujet | Effet de l’intégration |
|---|---|
| Déficits | Le déficit d’une société du groupe compense les bénéfices des autres. Les déficits subis avant l’entrée dans le groupe ne s’imputent que sur le bénéfice propre de la société concernée. |
| Dividendes intragroupe | Depuis les exercices ouverts en 2016, la quote-part de frais et charges est de 1 %, contre 5 % dans le régime mère-fille hors intégration. |
| Cessions d’actifs intragroupe | Les résultats de cessions d’immobilisations entre sociétés du groupe restent neutralisés. |
| Charges financières | Depuis 2019, la limitation de déduction des charges financières nettes (art. 223 B bis du CGI) est la principale limite du régime. |
| TVA | Elle est indépendante de l’intégration fiscale. |
Avantages et inconvénients
Avantages
- Les intérêts d’emprunt de la holding peuvent s’imputer sur les loyers imposés dans la SCI.
- Les déficits sont utilisés tout de suite, sans attendre un report.
- Les dividendes remontés sont moins fiscalisés (1 % au lieu de 5 %).
Inconvénients
- La gestion est plus lourde : convention, annexes, suivi des retraitements.
- Les filiales sont solidaires de l’impôt du groupe, à hauteur de ce qu’elles auraient dû payer seules ,
- Il faut conserver les conditions de détention. Une perte du seuil de 95 % fait sortir la société du groupe et entraîne des régularisations.
- Il existe des règles anti-abus, notamment l’« amendement Charasse », qui vise le rachat de titres à l’actionnaire qui contrôle l’acquéreur. Elles sont à examiner si la holding rachète les parts de la SCI à son dirigeant.
Exemple chiffré simplifié
- La SCI à l’IS dégage un résultat de 40 000 €.
- La holding supporte 25 000 € d’intérêts d’emprunt et n’a aucun autre produit.
- Le résultat d’ensemble est de 15 000 €. L’IS à 25 % est de 3 750 €, contre 10 000 € dans la SCI sans intégration, soit 6 250 € d’économie.
Cet exemple néglige le taux réduit de 15 %, la quote-part de frais et charges et les plafonds de déduction des charges financières. Il sert à illustrer le mécanisme, pas à prévoir un résultat.
Intégration fiscale ou régime mère-fille ?
- Régime mère-fille seul : seuil de 5 % de participation, simple à gérer, mais sans compensation des déficits. Les dividendes subissent 5 % de quote-part.
- Intégration fiscale : seuil de 95 %, plus technique, mais avec compensation des résultats et une quote-part de 1 %.
Le plus souvent, l’intégration n’a d’intérêt que si le groupe réunit à la fois des bénéfices et des charges ou déficits. Sinon, le régime mère-fille suffit.
Actualité récente
- Le régime d’intégration fiscale n’a pas fait l’objet de modification structurelle dans la loi de finances pour 2026.
- La loi de finances pour 2026 a créé une taxe de 20 % sur les holdings patrimoniales. Elle est centrée sur les actifs qualifiés de « somptuaires ». D’après les sources que j’ai lues, des holdings simplement propriétaires de parts de SCI ne seraient pas visées, mais je n’ai pas vérifié l’assiette exacte. Contrôlez ce point
Les Avantages majeurs de l’option TVA pour la SCI filiale
- La SCI filiale de holding a un intérêt stratégique majeur à opter pour l’assujettissement à la TVA auprès de son Service des Impôts des Entreprises (SIE), dès lors que son locataire est une entreprise assujettie. Par défaut, la location de locaux nus est exonérée de TVA, ce qui empêche toute déduction en amont.
-
La récupération de la TVA sur l’acquisition et les travaux : C’est le levier financier le plus puissant. Pour l’achat de murs ou la réalisation de travaux de rénovation énergétique d’un montant de 100 000 euros HT, l’assujettissement évite un surcoût de 20 000 euros de TVA non récupérable. L’emprunt bancaire souscrit par la SCI ne porte que sur le montant net HT, réduisant d’autant l’effort de trésorerie mensuel.
- La déductibilité sur les frais généraux : La SCI récupère également la TVA sur l’ensemble de ses charges courantes et honoraires (frais de gestion, comptabilité, expertises techniques, honoraires d’agence ou frais d’architecte).
-
La déductibilité sur les frais généraux : La SCI récupère également la TVA sur l’ensemble de ses charges courantes et honoraires (frais de gestion, comptabilité, expertises techniques, honoraires d’agence ou frais d’architecte).
- L’option n’a d’intérêt que si le locataire récupère la TVA. Si la société d’exploitation exerce une activité exonérée ou récupère la TVA seulement en partie, l’option peut coûter plus qu’elle ne rapporte. L’option engage le bailleur pour une durée minimale de 9 ans, elle s’exerce par lettre adressée au service des impôts et il vaut mieux la mentionner dans le bail
Analyse comparative : SCI soumise à la TVA vs SCI en franchise (Biens nus)
- Le tableau comparatif ci-dessous synthétise l’impact financier et fiscal d’une acquisition immobilière de 200 000 euros HT selon le régime de TVA choisi :
| Paramètre d’analyse | SCI en franchise de TVA (Location nue classique) | SCI filiale optant pour la TVA (Location assujettie) |
| Montant total de l’investissement (Acquisition d’un bien neuf + Travaux) | 240 000 € TTC (TVA perdue de 40 000 €) | 240 000 € TTC (TVA récupérable de 40 000 €) |
| Assiette de l’emprunt bancaire nécessaire | 240 000 € (incluant la TVA définitive) | 200 000 € HT (la TVA de 40 000 € est récupérée via la première déclaration CA3) |
| Impact sur la trésorerie de démarrage | Effort de financement alourdi par la charge de la TVA | Trésorerie optimisée grâce au remboursement rapide du crédit de TVA |
| Déduction de la TVA sur les charges et l’entretien | Impossible (la TVA constitue une charge définitive) | Totale (récupération mensuelle ou trimestrielle sur les factures fournisseurs) |
| Neutralité pour la filiale | Loyers versés non soumis à TVA | Loyers soumis à TVA à 20 %, mais récupérable par la filiale |
Pourquoi ce mécanisme est-il neutre pour la trésorerie du groupe ?
- Le mécanisme de la TVA facturée par la SCI à sa filiale d’exploitation fonctionne en circuit fermé et s’avère parfaitement neutre pour la trésorerie consolidée du groupe :
-
La SCI filiale de holding émet une facture de loyer TTC (loyer HT + 20 % de TVA). Elle collecte cette TVA et la reverse à l’administration fiscale.
-
La filiale règle le loyer TTC, mais exerce immédiatement son droit à déduction en récupérant cette même TVA sur sa propre déclaration de chiffre d’affaires (formulaire CA3).
- L’opération constitue une transaction blanche pour la trésorerie globale du groupe, tout en permettant à la structure immobilière de s’affranchir du coût de la TVA sur l’investissement initial.
Les contraintes réglementaires et risques à anticiper
-
L’engagement irrévocable de 9 ans : L’option pour le paiement de la TVA en matière de location immobilière lie la SCI pour une période incompressible de 9 ans. Tout manquement ou sortie anticipée du dispositif expose le loueur à des régularisations de TVA pénalisantes.
-
La régularisation en cas de revente de l’immeuble : Si la SCI filiale de holding cède l’actif immobilier à un tiers non assujetti à la TVA avant un délai de 20 ans suivant son achèvement ou son acquisition, elle est tenue de reverser au Trésor Public une fraction de la TVA initialement déduite, calculée au prorata du nombre d’années restant à courir sur la période de 20 ans (article 210 de l’annexe II du Code Général des Impôts).
Sécurisation contractuelle : Clause de Révision Annuelle du Loyer (Indexation ILAT)
- Dans le cadre d’un bail commercial unissant la SCI et la société d’exploitation, l’encadrement des loyers doit répondre aux exigences légales. L’Indice des Loyers des Activités Tertiaires (ILAT), publié par l’INSEE, s’impose comme l’étalon réglementaire pour les activités de bureaux, de services et entrepôts logistiques.
ARTICLE du bail commercial : CLAUSE D’INDEXATION AUTOMATIQUE DU LOYER
- Indexation du loyer. Le loyer est révisé chaque année, à la date anniversaire de prise d’effet du bail, selon la variation de l’indice [ILC / ILAT]ILC (activités commerciales et artisanales) et ILAT (autres activités tertiaires). Loyer révisé = loyer actuel × indice de révision ÷ indice de base. Cette indexation joue à la hausse comme à la baisse, sans plancher ni plafond. En cas de disparition de l’indice, il est remplacé par l’indice de substitution officiel ou, à défaut, par un indice équivalent choisi d’un commun accord.
- Cette indexation sera calculée sur la base de la variation de l’Indice des Loyers des Activités Tertiaires (ILAT), publié trimestriellement par l’Institut National de la Statistique et des Études Économiques (INSEE).
- Pour l’application de la première révision, l’indice de référence retenu correspond à l’ILAT du trimestre de signature du bail, s’élevant à la valeur officielle publiée. L’indice de comparaison sera le même trimestre de l’année civile suivante. Pour les échéances ultérieures, l’indice de comparaison deviendra l’indice de référence de la période précédente, perpétuant ainsi la chaîne d’indexation d’une année sur l’autre.
- La formule mathématique appliquée par le service comptable pour chaque révision annuelle est la suivante :
Nouveau loyer = (Loyer actuel × Indice ILAT de l’année N+1) / Indice ILAT de l’année N
- Il est expressément convenu entre les Parties que cette clause d’indexation constitue une condition déterminante et essentielle du présent bail commercial. En conséquence, les Parties manifestent leur volonté non équivoque que cette indexation s’applique de manière strictement réciproque, à la hausse comme à la baisse en cas de recul de l’indice.
Recommandations techniques pour le pilotage de la SCI filiale
-
La cohérence chronologique des indices INSEE : Assurez-vous que le trimestre de l’ILAT retenu comme base contractuelle correspond strictement au dernier indice officiel connu et publié à la date de signature effective du bail commercial.
-
Le suivi des échéances comptables : Le service comptable de la structure doit automatiser l’application de la formule d’indexation à chaque date anniversaire pour actualiser l’échéancier des quittances de loyer incluant la TVA au taux de 20 %.
-
La sécurité juridique de la clause : La jurisprudence rappelle régulièrement qu’une clause d’indexation unilatérale (prévoyant uniquement les hausses sans intégrer les baisses potentielles) est frappée de nullité.
Les associés et leur responsabilité
La SCI exige au moins deux associés, et ses associés répondent des dettes de la société sur leur patrimoine personnel, à proportion de leurs parts, de façon subsidiaire (après poursuite de la société). La holding porte l’essentiel de cette responsabilité, mais le coassocié, même à 1 %, n’en est pas exempté. Choisissez ce deuxième associé avec soin et prévoyez dans les statuts ses droits et ses limites.
Modèle de pacte d’associés : Holding, Société d’exploitation et SCI filiale
Le pacte d’associés (ou pacte d’actionnaires) est un acte sous seing privé extrastatutaire, c’est-à-dire confidentiel, conclu entre tout ou partie des associés d’un groupe de sociétés. Dans le cadre d’une architecture combinant une holding, une société d’exploitation et une SCI filiale, ce document permet de verrouiller la gouvernance, d’organiser la sortie des associés et de protéger l’équilibre financier du groupe.
Le modèle-cadre ci-dessous s’articule autour des clauses essentielles adaptées à ce type de structure.
ENTRE LES SOUSSIGNÉS :
-
La société [Nom de la Holding], Société [Forme juridique, ex: SAS] au capital de [Montant] €, dont le siège social est situé à [Adresse], immatriculée au RCS de [Ville] sous le numéro [Numéro], représentée par son [Qualité du représentant, ex: Président],
-
Ci-après dénommée « La Holding »,
-
-
Monsieur / Madame [Nom et Prénom de l’entrepreneur], demeurant à [Adresse],
-
Ci-après dénommé(e) « L’Associé Majoritaire »,
-
-
[Facultatif] Monsieur / Madame / La société [Nom des associés minoritaires ou investisseurs],
-
Ci-après dénommés « Les Associés Minoritaires »,
-
IL A ÉTÉ EXPOSÉ ET CONVENU CE QUI SUIT :
ARTICLE 1 : OBJET ET PÉRIMÈTRE DU PACTE
Le présent pacte a pour objet d’organiser les relations entre les associés au sein de la société [Nom de la Société d’Exploitation] et de la SCI [Nom de la SCI filiale de holding]. Il complète les statuts de ces sociétés sans y déroger, sauf stipulations contraires autorisées par la loi. En cas de contradiction entre les statuts et le présent pacte, les dispositions du pacte lieront les parties dans leurs rapports contractuels.
ARTICLE 2 : GOUVERNANCE ET PILOTAGE DU GROUPE
Les Parties conviennent que la stratégie opérationnelle et immobilière du groupe est centralisée par La Holding.
-
2.1. Décisions majeures : Toute décision relative à la modification significative de l’activité de la société d’exploitation, à la souscription d’emprunts bancaires d’un montant supérieur à [Montant] €, ou à l’acquisition/cession d’actifs immobiliers par la SCI filiale, requiert l’approbation préalable des organes de direction de La Holding.
-
2.2. Politique de distribution : Les associés s’engagent à voter en assemblée générale de la société d’exploitation une politique de dividende permettant d’assurer le remontage des liquidités vers La Holding sous le régime des sociétés mère-fille, afin de garantir le service de la dette et les investissements de la SCI filiale.
ARTICLE 3 : ORGANISATION DES FLUX IMMOBILIERS ET BAIL COMMERCIAL
Les Parties rappellent que la SCI filiale est propriétaire des murs professionnels loués à la société d’exploitation.
-
3.1. Stabilité locative : La société d’exploitation s’engage à maintenir son siège ou son activité dans les locaux appartenant à la SCI filiale, sauf accord unanime des associés de La Holding.
-
3.2. Indexation des loyers : Le loyer versé par la société d’exploitation à la SCI filiale fera l’objet d’une réévaluation annuelle automatique indexée sur l’Indice des Loyers des Activités Tertiaires (ILAT), conformément aux termes du bail commercial.
ARTICLE 4 : CLAUSE D’AGRÉMENT ET INALIÉNABILITÉ DES TITRES
-
4.1. Interdiction temporaire de cession (Inaliénabilité) : Sauf accord unanime des Parties, les associés s’interdisent de céder, apporter, nantir ou transférer, sous quelque forme que ce soit, les titres qu’ils détiennent dans La Holding, la société d’exploitation ou la SCI filiale, pour une durée de [Nombre, ex: 3] ans à compter de la signature des présentes.
-
4.2. Procédure d’agrément : Passé ce délai, toute cession de parts sociales ou d’actions à un tiers non associé est soumise à l’agrément préalable de la collectivité des associés statuant à la majorité des [Ex: deux tiers] des voix.
ARTICLE 5 : CLAUSE DE SORTIE CONJOINTE ET DE RETRAIT
-
5.1. Sortie conjointe totale (Tag-along) : Si l’Associé Majoritaire ou La Holding venait à céder un bloc de titres conférant le contrôle de la société d’exploitation ou de la SCI filiale à un tiers acquéreur, les associés minoritaires disposent d’un droit de sortie conjointe. L’acquéreur sera tenu d’acheter l’intégralité des titres détenus par les minoritaires aux mêmes conditions de prix et de garanties.
-
5.2. Sortie forcée (Drag-along) : Si un acquéreur tiers formule une offre ferme d’acquisition portant sur 100 % du capital du groupe, les associés minoritaires s’engagent à céder leurs titres aux mêmes conditions si l’Associé Majoritaire ou La Holding décide d’accepter ladite offre.
ARTICLE 6 : CONFIDENTIALITÉ ET DURÉE DU PACTE
-
6.1. Confidentialité : Les termes du présent pacte sont strictement confidentiels. Les associés s’interdisent de les divulguer à des tiers, à l’exception de leurs conseils juridiques et fiscaux.
-
6.2. Durée : Le présent pacte est conclu pour une durée de [Nombre, ex: 15] années renouvelables par tacite reconduction, sous réserve de la perte de la qualité d’associé par l’une des parties.
Fait à [Ville], le [Date] en [Nombre] exemplaires originaux.
(Signatures précédées de la mention manuscrite « Lu et approuvé – Bon pour accord »)
SCI à l’IR ou à l’IS : l’arbitrage
| SCI à l’IR | SCI à l’IS | |
|---|---|---|
| Imposition du résultat | Chez l’associé (ici, la holding, à l’IS) | Dans la SCI |
| Amortissement de l’immeuble | Non | Oui (hors terrain) |
| Plus-value à la revente | Régime des plus-values (pour une holding soumise à l’IS, calcul propre) | Écart entre prix et valeur comptable, amortissements réintégrés |
| Dividendes vers la holding | Sans objet | Régime mère-fille ou intégration |
Conseil : faites une simulation chiffrée sur la durée de détention prévue avant d’opter, car l’option pour l’IS est en principe irrévocable. Ce tableau est une base, à vérifier.
Financer l’acquisition
Prévoyez, outre le prix, les frais de notaire, les droits d’enregistrement pour un bien ancien, les éventuels travaux et le coût du crédit. La banque demandera souvent une caution du dirigeant ou une garantie de la holding. Les apports de la holding se font en capital ou en compte courant d’associé, ce dernier devant faire l’objet d’une convention écrite.
Les étapes de création, en bref
Définir le schéma, choisir IR ou IS, rédiger les statuts, obtenir la décision de la holding, déposer le capital, publier l’annonce légale, immatriculer la SCI, déclarer les bénéficiaires effectifs, ouvrir le compte bancaire, puis acquérir le bien.
Transmettre : la holding comme enveloppe
Au lieu de donner des immeubles, on peut donner des titres de la holding, éventuellement en démembrant la propriété (usufruit et nue-propriété) : le dirigeant garde le contrôle, ses enfants reçoivent la valeur. Le pacte Dutreil peut alléger les droits sous conditions strictes, notamment sur la nature de l’activité de la holding. À faire valider avec un notaire.
Les erreurs à éviter
Oublier le second associé, mélanger les comptes de la holding, de la SCI et de l’exploitation, fixer un loyer éloigné du marché, laisser le bail sans écrit, opter pour la TVA sans avoir vérifié la situation du locataire, et choisir l’IS sans simuler la revente.
Conclusion
Une SCI sous holding séduit par sa clarté : les murs d’un côté, l’activité de l’autre, la holding au-dessus. Mais elle ne remplace pas une étude de votre situation. Faites relire votre schéma, vos statuts et votre bail par un notaire, un avocat ou un expert-comptable avant de signer.
Pour aller plus loin dans votre information :
Je vous mets un lien vers les statuts d’une SCI filiale d’une holding.
La FAQ
Q – Qu’est-ce qu’une SCI filiale d’une holding ?
R –C’est une société civile immobilière dont les parts sont détenues majoritairement par une holding. La SCI porte les murs, la holding centralise les participations, et une société d’exploitation y exerce généralement l’activité en payant un loyer.
Q – La holding peut-elle être l’unique associée de la SCI ?
R –Non. Une SCI exige au moins deux associés. Il faut donc un coassocié, même minoritaire (le dirigeant, un proche ou une autre société), qui détient en général de 1 % à 5 % du capital.
Q – La holding doit-elle détenir 95 % de la SCI ?
R – Ce n’est pas obligatoire. Le régime mère-fille s’applique dès 5 % de détention. Le seuil de 95 % n’est exigé que pour opter pour l’intégration fiscale.
Q – Vaut-il mieux une SCI à l’IR ou à l’IS dans ce montage ?
R – Cela dépend de votre stratégie : amortissement, durée de détention, revente, distribution. L’IS permet d’amortir, mais alourdit la plus-value à la revente. Faites une simulation avant d’opter, car le choix de l’IS est en principe irrévocable.
Q – L’intégration fiscale est-elle obligatoire ?
R – Non, c’est une option, réservée aux groupes détenus à 95 % et soumis à l’IS. Elle n’a d’intérêt que si le groupe réunit des bénéfices et des charges ou déficits à compenser. Sinon, le régime mère-fille suffit souvent.
Q – Faut-il un bail commercial entre la SCI et la société d’exploitation ?
R –Un écrit est fortement conseillé, surtout entre sociétés liées. Il fixe les locaux, la durée, le loyer, l’indexation et les charges. C’est votre meilleure protection en cas de contrôle ou de litige.
Q – Comment réviser le loyer ?
R – Le plus souvent par une clause d’indexation annuelle sur l’ILC ou l’ILAT, selon l’activité du locataire. Cette clause doit jouer à la hausse comme à la baisse : une clause qui exclut la baisse peut être réputée non écrite et entraîner la restitution des hausses perçues.
Q – La SCI doit-elle opter pour la TVA ?
R –Seulement si la société d’exploitation est assujettie et récupère la TVA. L’option permet à la SCI de récupérer la TVA sur ses travaux et ses charges, mais elle l’engage pour une durée minimale de 9 ans. Elle n’a pas de sens pour un locataire à activité exonérée.
Q – Les murs sont-ils protégés en cas de difficultés de la société d’exploitation ?
R –En principe oui, car la SCI a un patrimoine distinct. Mais elle perdra ses loyers, et la caution personnelle du dirigeant ou une confusion de patrimoines peuvent réduire cette protection.
Q – Les associés risquent-ils leur patrimoine personnel ?
R –Oui, de manière indéfinie mais subsidiaire, à proportion de leurs parts dans la SCI. Il faut donc évaluer le risque avant de s’engager, y compris pour le coassocié minoritaire.
Q – Quand faire appel à un professionnel ?
R –Dès la conception du schéma : notaire (obligatoire pour l’acquisition), avocat pour les statuts et le bail, expert-comptable pour l’option IR/IS, la TVA et l’intégration fiscale.
Afin de bénéficier de conseils, avis, renseignements, trucs et astuces en qualité de membre privilégié, nous vous conseillons vivement de remplir le formulaire ci-dessous. Nous respectons scrupuleusement votre vie privée et n’utilisons vos données qu’à titre strictement interne.
Avez-vous été intéressé par cet article? Faites-nous part de votre commentaire à l’aide du formulaire « laisser un commentaire » ci-dessous. (C’est toujours très valorisant).
Dites-nous également ce que vous aimeriez nous voir traiter prochainement?
Partagez votre retour d’expérience et dites-nous : quel est votre principal défi actuellement ?
A bientôt pour de nouveaux articles. Nous vous souhaitons une bonne journée.
Bien cordialement à tous.
Une recommandation si besoin : nous vous mettons un lien vers les articles les plus lus par les visiteurs de notre site :
Arbitrage fiscal et social BIC : comment savoir quelle solution choisir ?
D’avance merci.